
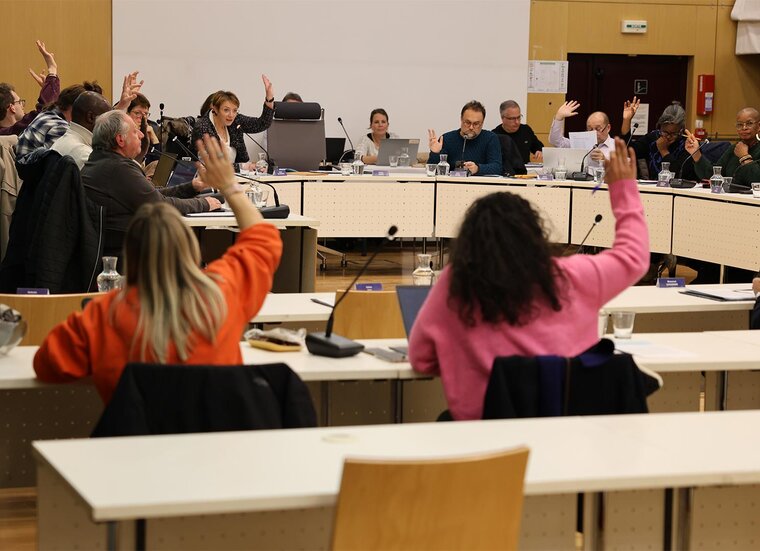
Le débat d’orientations budgétaires 2026 (DOB) de la ville Tremblay-en-France a été présenté par Virginie de Carvalho, première adjointe déléguée aux finances communales. Ce débat s’inscrit dans un contexte économique et institutionnel incertain, marqué par une instabilité politique nationale. Ces éléments pèsent sur les finances communales.
Des mesures nationales aux impacts significatifs
Plusieurs dispositions discutées dans le projet de loi de finances 2026 devraient affecter la commune, pour un impact estimé à 4,3 millions d’euros, soit l’équivalent du budget du CCAS de la Ville. Parmi elles : la réduction d’une compensation fiscale liée aux locaux industriels, l’augmentation de prélèvements comme le DILICO (dispositif de lissage conjoncturel des recettes fiscales des collectivités), la hausse des cotisations employeurs ou encore la baisse du Fonds Vert.
La commune constate une autonomie fiscale « réduite à peau de chagrin » : les ressources fiscales, qui représentaient 77 % des recettes en 1998, ne comptent plus que pour 29 % en 2025. Par ailleurs, près de 22 millions d’euros sont prélevés chaque année par l’État, la Région ou l’EPT, limitant la capacité d’action municipale.
Des finances locales globalement solides
Malgré ces contraintes, la Ville présente des indicateurs financiers solides. L’autofinancement 2026, qui permet à la ville d’investir sans emprunter, est évalué à 7,5 millions d’euros. Le ratio de désendettement reste très bas, 1 an contre 4 à 5 en moyenne pour les communes de même strate. La Ville se situe largement en dessous des seuils d’alerte.
Les dépenses de fonctionnement devraient légèrement diminuer, tandis que les recettes progresseront d’environ 0,9 %. La progression de la masse salariale sera contenue à 1,78 %.
Pour 2026, 22 millions d’euros d’investissements sont prévus, principalement pour les écoles, la voirie, l’entretien du patrimoine et les équipements municipaux. L’endettement programmé permettra d’achever le programme de modernisation des infrastructures scolaires.
La municipalité entend préserver la qualité des services publics et poursuivre les investissements tout en conservant une gestion financière prudente. Elle souligne toutefois que les réformes des finances locales et les évolutions institutionnelles pourraient continuer de modifier ses marges de manœuvre dans les prochaines années.
Les orientations en débat
À l’issue de la présentation par Virginie de Carvalho, Pierre Laporte, président du groupe La France insoumise et citoyens, est intervenu pour souligner « que le débat actuel à l’Assemblée Nationale finira mal pour les gens et surtout ceux qui ont les plus bas revenus. […] La ville a un rôle de protection. » Il constate « que la dette par habitant de Tremblay, 153 euros en 2024, est plus faible que celle des communes de même strate, 976 euros, de même pour les recettes de fonctionnement par habitant qui s’élèvent à 3 591 euros contre 1 664 euros pour les communes de même strate ». Et d’ajouter « qu’il faut faire attention de ne pas donner des leçons de bonne gestion ici par rapport à des villes qui n’ont pas de ressources. »
Dans sa réponse, Virginie de Carvalho, note « que ces chiffres restent des grandes masses et dans la proposition du DOB, il n’a été en aucun cas question de comparaisons avec d’autres villes. […] Nous sommes riches de nos habitants, mais il serait déraisonnable de tout ramener en part de recette par habitant parce que la nature même d’un budget c’est bien la territorialité et des choix politiques. »
Amel Jaouani, élue d’opposition a, pour sa part, rappelé « ses propos lors de l’adoption du compte administratif 2024 et du budget supplémentaire 2025, sur le provisionnement d’un montant de 4 millions d’euros pour compenser d’éventuelles baisses de dotations de l’État. Mais comme la Dotation Globale de Fonctionnement n’existe plus depuis 2016 que cherche-t-on à compenser aujourd’hui ? »
Sur ce sujet, Virginie de Carvalho a indiqué « que les débats du conseil de ce soir concerne les orientations. […] Les éléments auxquels vous faites référence concernent un compte administratif, c’est-à-dire le bilan d’une année du 1er janvier au 31 décembre sur lequel on retrace des dépenses et des recettes. Pour ce qui est du provisionnement, il faut se rappeler sur quelle année nous avons provisionné, sur quelle année nous avons eu une recette exceptionnelle ».
Le budget de la ville sera voté par le conseil municipal le 18 décembre prochain.